La réforme de la facturation électronique entre dans sa phase décisive et beaucoup de directions financières découvrent un point aveugle. Dans ce contexte, une réconciliation PDP comptabilité automatique bien pensée est indispensable : recevoir des factures conformes via une plateforme agréée ne suffit pas, encore faut-il que ces données alimentent la comptabilité et se rapprochent des paiements sans ressaisie.
C’est tout l’enjeu d’une réconciliation PDP comptabilité automatique bien paramétrée. Entre les flux de facturation, les API bancaires et les règles de lettrage, la réussite tient à des choix techniques précis. Voici la cartographie complète des flux à configurer, les cas qui résistent à l’automatisation et les garde-fous à poser avant l’échéance du 1er septembre 2026.
Réconciliation PDP comptabilité automatique – guide 2026
Temps de lecture : ~12 min
- Réconciliation PDP comptabilité automatique, de quoi parle-t-on exactement ?
- PDP ou plateforme agréée, ce que change la terminologie
- Les trois flux techniques à paramétrer
- Comment connecter une plateforme agréée à un logiciel comptable ?
- Lettrage comptable et rapprochement bancaire, deux opérations distinctes
- Les cas qui résistent à l’automatisation
- Les règles de validation automatique à sécuriser
- Comment mesurer l’efficacité de la réconciliation ?
- L’automatisation supprime-t-elle le contrôle de l’expert-comptable ?
- Anticiper plutôt que subir l’échéance du 1er septembre 2026
- FAQ
Réconciliation PDP comptabilité automatique, de quoi parle-t-on exactement ?
La réconciliation consiste à associer une facture, un paiement et une écriture comptable afin que chaque opération bancaire trouve sa pièce justificative et que chaque compte de tiers soit soldé. Dans un environnement de facturation électronique, cette opération change de nature.
La facture n’arrive plus sous forme de PDF à interpréter mais sous forme de données structurées de facturation, transmises par la plateforme agréée avec un numéro, une date, un identifiant de tiers, un montant hors taxe, une ventilation de TVA et des lignes détaillées. Ces données sont directement exploitables par un moteur de rapprochement, ce qui ouvre la voie à une automatisation bien plus fiable que la lecture optique d’hier.
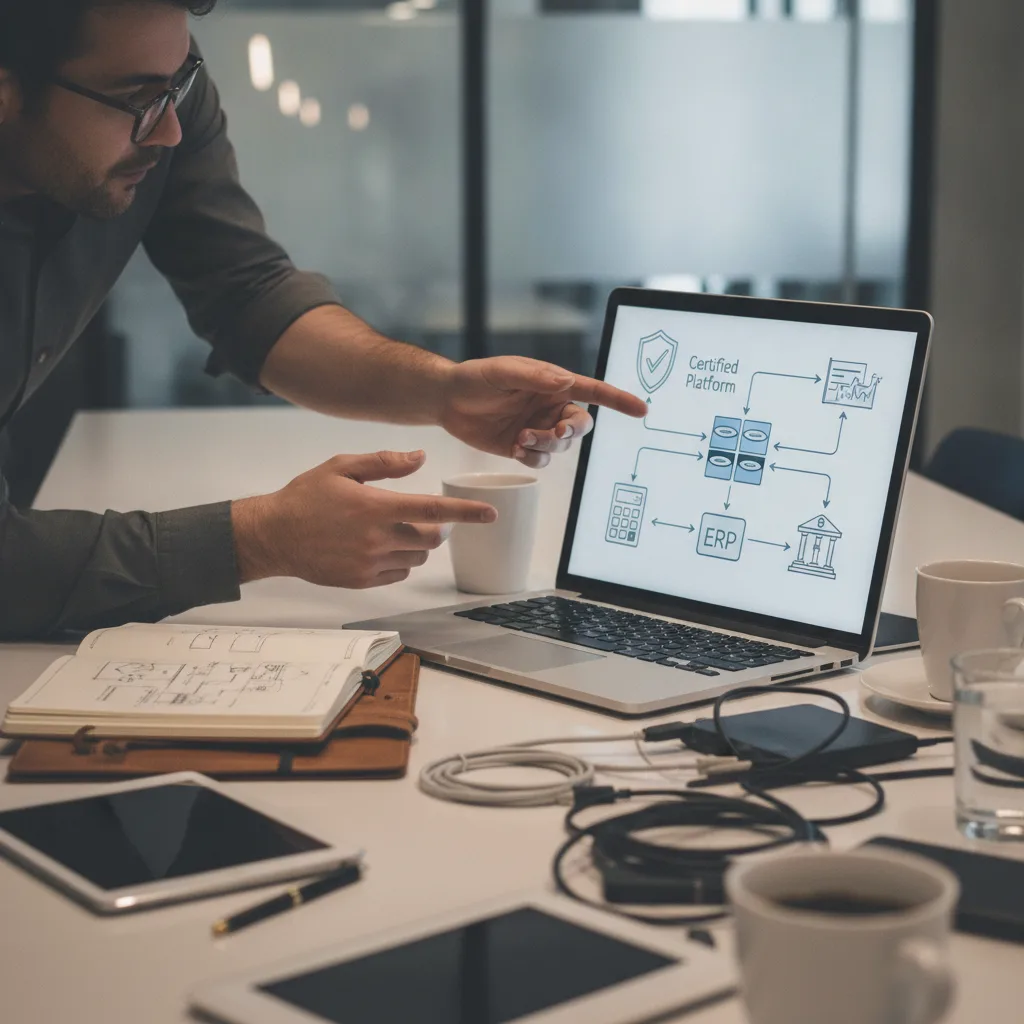
Concrètement, une chaîne automatisée fait circuler trois flux distincts. Le premier transporte les factures émises et reçues depuis la plateforme vers le logiciel comptable. Le deuxième remonte les opérations bancaires via une API bancaire ou un import de relevés. Le troisième génère, ou propose, les écritures comptables et le lettrage correspondant. Tant que ces trois flux ne dialoguent pas, l’entreprise reste dans un mode semi manuel où les gains de la réforme se limitent à la conformité réglementaire.
PDP ou plateforme agréée, ce que change la terminologie
Depuis juillet 2025, l’administration fiscale emploie officiellement le terme de plateforme agréée à la place de plateforme de dématérialisation partenaire. Le changement est essentiellement sémantique, le rôle reste identique, à savoir l’émission, la réception, le routage des factures et la transmission des données de facturation et de e-reporting à la Direction Générale des Finances Publiques. L’acronyme PDP demeure très utilisé dans les échanges quotidiens et dans les offres commerciales, ce qui explique sa persistance dans les recherches des dirigeants.
Ce détail a une conséquence pratique. Lorsque vous comparez des solutions, vérifiez toujours le statut officiel sur la liste publiée par l’administration fiscale plutôt que sur un comparatif commercial.
Le calendrier, fixé par la loi de finances pour 2024 et rappelé par la DGFiP, prévoit une obligation de réception des factures électroniques pour toutes les entreprises au 1er septembre 2026, une obligation d’émission à la même date pour les grandes entreprises et les entreprises de taille intermédiaire, puis au 1er septembre 2027 pour les PME et les microentreprises. Le détail de ce calendrier est repris dans notre dossier dédié sur la facturation électronique 2026.
Les trois flux techniques à paramétrer
Le flux de facturation
Le flux de facturation est le socle. La plateforme agréée doit transmettre au logiciel comptable l’intégralité des champs nécessaires à la génération d’une écriture, c’est à dire le tiers, le journal comptable visé, le compte de produit ou de charge, la ventilation de TVA et le numéro de pièce. Le format Factur-X, qui associe un PDF lisible et un fichier de données structurées, facilite ce transfert puisqu’il embarque les informations normalisées. Pour les flux avec le secteur public, Chorus Pro reste le point d’entrée historique et continue de coexister avec le nouveau dispositif.
Le flux bancaire
Le flux bancaire arrive ensuite. Une connexion par API bancaire, renouvelée automatiquement, est nettement préférable à l’import de relevés au format texte, car elle apporte une fréquence de synchronisation quotidienne et un libellé enrichi. Vérifiez la profondeur d’historique disponible, la gestion des rejets de prélèvement, le traitement des paiements par carte et les droits d’accès attribués à chaque utilisateur. Un compte bancaire oublié dans le paramétrage crée mécaniquement une zone d’ombre dans le rapprochement.
Le flux comptable
Le flux comptable ferme la boucle. Le moteur de rapprochement compare les deux sources et propose une correspondance à partir de critères combinés, notamment la référence de facture présente dans le libellé bancaire, l’exactitude du montant, la proximité entre la date d’échéance et la date de règlement, l’identification du tiers et l’historique des rapprochements déjà validés. Quand la concordance est jugée certaine, l’écriture est générée et lettrée. Dans le cas contraire, l’opération est mise en attente de validation humaine.
Bon à savoir
Une référence de facture systématiquement reprise dans le libellé de virement améliore fortement le taux de rapprochement automatique. C’est le réglage le moins coûteux et le plus rentable à demander à vos clients et à vos fournisseurs.
Comment connecter une plateforme agréée à un logiciel comptable ?
Les principaux modes de connexion
Quatre modes de connexion coexistent sur le marché. La connexion PDP logiciel comptable par API est la plus robuste, car elle autorise un échange bidirectionnel et en temps réel. Le connecteur natif, proposé par certains éditeurs entre leur plateforme et leur outil comptable, offre un paramétrage plus rapide mais dépend du couple d’outils retenu. L’export et l’import de fichiers structurés restent une solution de repli acceptable pour de faibles volumes. Enfin, l’intégration facturation électronique ERP comptable passe parfois par un intermédiaire technique, ce qui ajoute un maillon à surveiller.
Avant toute chose, il faut vérifier la compatibilité entre la plateforme agréée, le logiciel comptable et sa version, l’outil de facturation ou l’ERP, la banque et les éventuels outils de gestion commerciale. Cette cartographie préalable évite les mauvaises surprises en phase de production. Sur ce volet d’architecture applicative, notre pôle système d’information intervient en amont du projet comptable.
Dans l’écosystème Pennylane, la mécanique est déjà largement industrialisée. Les factures arrivent dans la plateforme, les comptes bancaires sont synchronisés, et les automatisations catégorisent les transactions, suggèrent des contreparties, rapprochent les paiements et signalent les anomalies. En tant que Consultant Intégrateur accrédité Pennylane, titulaires de la Certification Interface Comptabilité et de la Certification RFE, nous paramétrons ces règles pour qu’elles collent au plan comptable réel de l’entreprise et non à une configuration générique. Notre retour d’expérience sur ces déploiements est développé dans notre retour d’expérience d’intégrateur Pennylane.
Lettrage comptable et rapprochement bancaire, deux opérations distinctes
La confusion est fréquente et elle coûte cher en paramétrage. Le rapprochement bancaire consiste à justifier chaque ligne du relevé bancaire par une écriture de trésorerie, afin que le solde comptable du compte banque corresponde au solde réel. Le lettrage comptable, lui, associe une facture client ou fournisseur à son règlement dans un compte de tiers, pour identifier ce qui reste dû. Les deux opérations sont liées mais répondent à des logiques différentes du Plan Comptable Général.
Une chaîne automatisée performante traite les deux. Le rapprochement bancaire automatique des factures sécurise la trésorerie, le lettrage automatique des factures et des paiements sécurise le suivi des créances et des dettes. Une plateforme agréée seule ne couvre pas nécessairement ces deux dimensions, elle assure d’abord la conformité des flux de facturation. Il faut donc valider que l’ensemble facture, banque, comptabilité est réellement couvert par la combinaison d’outils retenue.
Les cas qui résistent à l’automatisation
Certaines situations doivent rester sous validation humaine, car elles produisent le plus d’erreurs silencieuses. Voici les configurations à tester systématiquement avant la mise en production.
Exemples de situations à risque
- Le paiement partiel, qui doit laisser la facture ouverte pour son solde sans créer d’écart de lettrage
- Le paiement groupé, qui règle plusieurs factures et parfois un avoir en une seule ligne bancaire
- L’acompte, qui appelle un traitement de TVA spécifique dès son encaissement
- L’avoir, qui vient réduire une créance existante et fausse les correspondances de montant
- Les opérations en TVA intracommunautaire et les écarts de change, dont le montant crédité diffère du montant facturé
- Les frais bancaires et les règlements effectués par un tiers, sans pièce justificative associée
Le principe est simple, automatiser les cas standards et réserver l’intelligence humaine aux exceptions. Un moteur trop permissif produit des rapprochements faux qui se découvrent tard, souvent à la clôture, et qui coûtent plus cher à corriger que la saisie évitée.
Les règles de validation automatique à sécuriser
Le paramétrage des seuils de validation automatique est le cœur du dispositif. On définit dans quels cas une opération peut être lettrée sans intervention, par exemple une correspondance exacte de montant assortie d’une référence de facture identifiée, une tolérance d’arrondi strictement bornée, une validation automatique limitée à certains tiers récurrents et une validation manuelle obligatoire au delà d’un montant donné. Ces règles doivent être calibrées sur le niveau de risque réel de l’entreprise et révisées périodiquement à la lumière des anomalies constatées.
La traçabilité des opérations complète le dispositif. Chaque rapprochement doit pouvoir être expliqué, avec la source de la donnée, la règle appliquée, l’utilisateur ayant validé et la date de modification. Ce journal d’audit devient une pièce maîtresse en cas de contrôle fiscal et lors de la révision comptable annuelle.
Important
L’automatisation ne dispense pas de l’obligation de conservation des factures et de justification des soldes. Les pièces doivent rester accessibles et rattachables à leur écriture pendant toute la durée légale.
Comment mesurer l’efficacité de la réconciliation ?
Un projet d’automatisation se pilote par indicateurs, sans quoi personne ne sait si le paramétrage progresse. Le tableau suivant reprend les mesures les plus utiles à suivre mensuellement.
Indicateurs de performance à suivre
| Indicateur | Ce qu’il mesure | Signal d’alerte |
|---|---|---|
| Taux de rapprochement automatique | Part des opérations lettrées sans intervention | Une baisse durable révèle un changement de format de libellé bancaire |
| Nombre d’exceptions | Volume d’opérations en attente de validation | Une hausse concentrée sur un même tiers indique une règle mal calibrée |
| Factures non lettrées | Créances et dettes sans règlement identifié | Un stock qui vieillit fausse le suivi des impayés |
| Volume de corrections manuelles | Écritures reprises après validation automatique | Un seuil de validation trop permissif |
| Délai de clôture comptable | Temps entre la fin de période et les états définitifs | Absence de gain malgré l’automatisation des flux |
Ces indicateurs doivent être suivis dès les premières semaines, sur un échantillon représentatif incluant factures simples, paiements partiels, paiements groupés, avoirs et factures étrangères. Une phase de test sur données fictives, supprimées ensuite, permet de valider les écritures générées avant tout basculement en production.
L’automatisation supprime-t-elle le contrôle de l’expert-comptable ?
Non, elle le déplace. Le temps consacré au pointage manuel se reporte sur la validation des suggestions, l’analyse des exceptions, la surveillance des rejets bancaires, la justification des soldes de tiers et la cohérence de la ventilation de TVA. C’est précisément à ce niveau que la valeur comptable se crée, puisque la machine détecte les doublons et les montants incohérents mais n’interprète ni un litige commercial ni un traitement fiscal particulier.
Dans les faits, les entreprises qui réussissent leur automatisation sont celles qui ont associé leur cabinet dès la phase de paramétrage. Le plan de comptes, les journaux, les règles de TVA et les seuils de validation relèvent d’arbitrages comptables, pas d’un simple réglage logiciel. Nous intervenons sur ces deux dimensions à la fois, la conformité réglementaire de la chaîne de facturation électronique et la qualité des écritures produites en aval, avec une mise en conformité facturation électronique réalisée en moins de deux heures pour les configurations standards.
Anticiper plutôt que subir l’échéance du 1er septembre 2026
La réforme de la facturation électronique n’est pas seulement un sujet de conformité, c’est une occasion rare de fiabiliser toute la chaîne qui va de la facture au compte bancaire. Les entreprises qui se contentent de brancher une plateforme agréée sans travailler leurs flux techniques conserveront leurs ressaisies et leurs comptes de tiers encombrés.
Celles qui paramètrent sérieusement leur réconciliation automatique gagneront en visibilité sur leur trésorerie et en sérénité à la clôture. Si vous souhaitez cartographier vos flux et sécuriser votre paramétrage avant septembre 2026, notre équipe est joignable via notre page de contact.
FAQ
Une plateforme agréée peut-elle remplacer mon logiciel comptable ?
Non. Son rôle réglementaire couvre l’émission, la réception, le routage des factures et la transmission des données à l’administration. La tenue des comptes, la production des états financiers et la révision restent du ressort du logiciel comptable et du cabinet.
Que faire lorsqu’un paiement ne correspond à aucune facture ?
L’opération doit rester en suspens dans un compte d’attente jusqu’à identification, jamais être forcée sur un tiers approchant. Il s’agit souvent d’un acompte non encore facturé, d’un remboursement ou d’un règlement effectué par une entité tierce du même groupe.
Faut-il un développement spécifique pour connecter ma PDP à mon ERP ?
Pas toujours. Beaucoup d’éditeurs proposent un connecteur natif ou une API documentée. Un développement sur mesure ne se justifie que pour des ERP internes ou fortement personnalisés, et suppose de prévoir sa maintenance dans la durée.
Le e-reporting est-il concerné par la réconciliation automatique ?
Indirectement. Les données de transaction transmises au titre du e-reporting, notamment pour les opérations avec des particuliers ou à l’international, proviennent des mêmes flux. Une chaîne bien paramétrée alimente les deux sans double saisie.
Combien de temps prévoir pour un projet de ce type ?
Cela dépend du volume de factures, du nombre de comptes bancaires et de l’état du plan de comptes. Une configuration standard se déploie rapidement, tandis qu’un environnement multi entités avec ERP demande une phase de cartographie et de tests plus longue.